


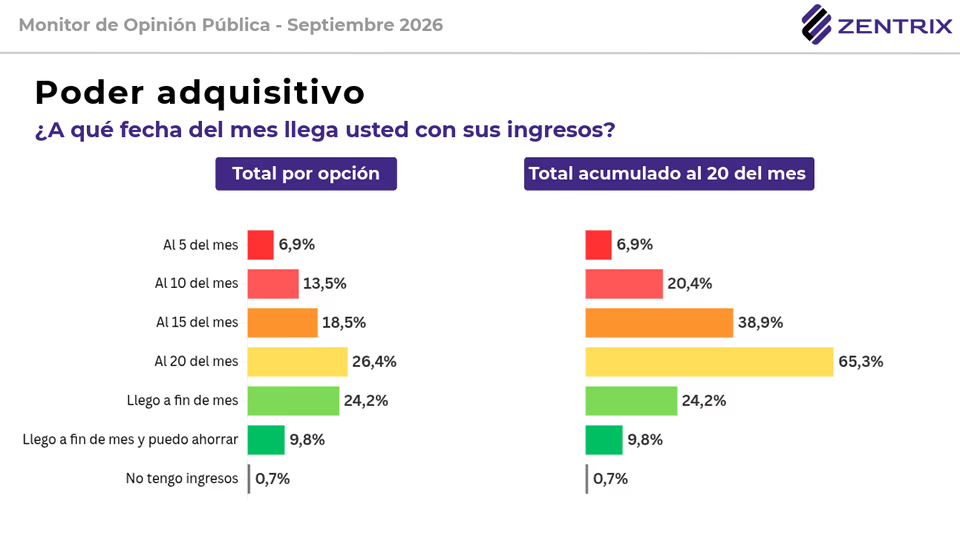
El derrumbe de los ingresos familiares dejó de ser una percepción callejera para convertirse en un registro estadístico implacable. En toda la Argentina, el último informe del Monitor de Opinión Pública elaborado por Zentrix Consultora reveló que dos de cada tres personas agotan sus fondos antes del día 20. La asfixia financiera pulverizó cualquier margen de previsibilidad doméstica mientras el colapso salarial empuja a millones al endeudamiento para subsistir sin auxilio visible. En los despachos oficiales prefieren mirar planillas macroeconómicas mientras los números barriales muestran que cuatro de cada diez hogares ya no cubren siquiera la primera quincena.
La capacidad de ahorro quedó reducida a una anécdota del pasado para la inmensa mayoría de la población activa. Según el relevamiento técnico, apenas un 34% de los consultados logra cancelar la totalidad de sus compromisos corrientes y un exiguo 9,8% consigue separar algún excedente. En el estrato de menores ingresos la malaria adquiere dimensiones terminales, dado que la falta de liquidez corroe los hogares vulnerables antes de mitad de mes con registros dramáticos. Un demoledor 83,3% de ese sector vulnerable llega con las cuentas en cero a la tercera semana del calendario.
Para no caerse del mapa cotidiano, los asalariados recurren de manera desesperada al auxilio del dinero plástico y los préstamos hormiga. Durante el último semestre, el 56,2% de los ciudadanos tomó pasivos para tapar agujeros inmediatos, ratio que escala con violencia entre menores de 40 años. En los pasillos bancarios admiten con crudeza que la toma de crédito hoy financia comida y remedios en lugar de inversión o consumo de bienes durables. La estadística certifica la distorsión: el 55,1% de los fondos prestados fue directo a solventar alimentos básicos, mientras apenas un 11,8% adquirió equipamiento.
📊 LA GENERACIÓN DEL DÍA 20: LOS MENORES DE 40 VIVEN UN MES MÁS CORTO ⏳ El 72% de los menores de 40 se queda sin ingresos a más tardar el día 20, y casi 4 de cada 10 (39,6%) ni siquiera pasa de la primera quincena. Solo el 3% logra ahorrar. El mes no les alcanza y no tienen colchón. 💳 Ahí entra la deuda: el 60,9% tomó crédito en los últimos seis meses, y casi 9 de cada 10 lo usó para lo básico: 55% para alimentos y salud y 35,5% para tarifas y servicios. Apenas el 8% compró bienes durables. No es consumo, es subsistencia. 🔎 En la clase baja el cuadro es todavía más duro: el 83,3% no supera el día 20, solo el 0,9% ahorra y el 68,1% se endeudó, el 65,5% para gastos básicos. Una deuda que paga la comida y las tarifas se cancela con el ingreso del mes siguiente, que a su vez se agota antes. 🏛️ Por eso lo que pide la gente no es un perdón sino reglas: el 67% espera que el Estado intervenga frente a la morosidad y el 61,3% prefiere que regule el crédito, mientras que solo el 7,5% pide condonar deudas. Para los jóvenes sin colchón y los hogares de menores ingresos, el problema no es una cuota: es un mes que dura 20 días. 📎 MOP Septiembre, informe público: https://t.co/23JhODQrdL #GeneracionDel20 #MenoresDe40 #Jovenes #Endeudamiento #Morosidad #Deuda #Credito #PoderAdquisitivo #Salarios #Inflacion #CanastaBasica #CostoDeVida #FinDeMes #Ahorro #Tarifas #Ingresos #ClaseBaja #ClaseMedia #EconomiaArgentina #EconomiaFamiliar #Argentina #OpinionPublica #Encuesta #MOP #Zentrix #DatosQueImpulsanDecisiones #ZentrixConsultora #Estadisticas #AnalisisEconomico #Septiembre2026
— Zentrix Consultora (@ZXConsultora) October 18, 2026
La fractura socioeconómica exhibe contrastes brutales cuando se indaga el comportamiento y destino del endeudamiento según el nivel de ingresos. Mientras en el segmento más vulnerable el 68,1% tomó pasivos corrientes y solo el 0,9% pudo ahorrar, en la cúspide social el 61,9% conserva capacidad de atesoramiento. Los analistas del sondeo subrayan que la clase media quedó atrapada en el laberinto de las tarifas impagables que erosionan su estatus tradicional. El 29% de ese estrato medio hipotecó su presupuesto para cancelar servicios públicos, duplicando con creces la proporción de los sectores populares.
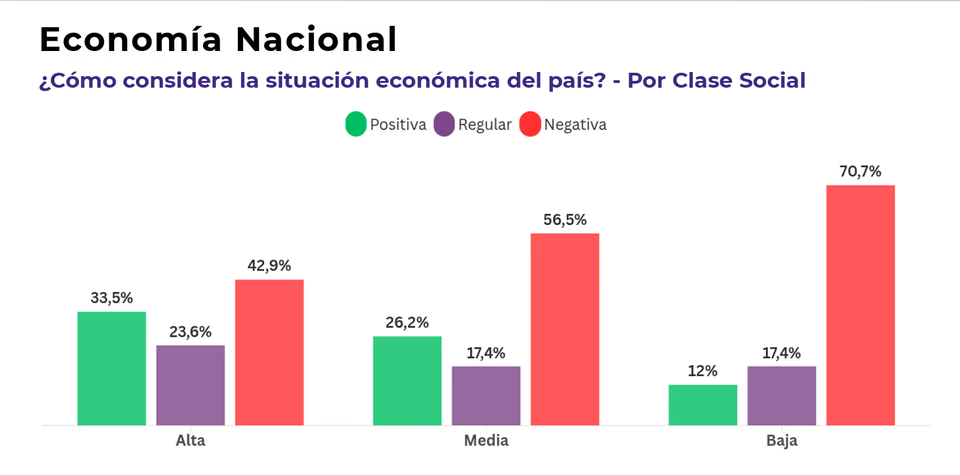
La juventud productiva sufre en carne propia la mayor trampa de precarización financiera de las últimas décadas. En el pelotón sub-40, un contundente 72% llega quebrado financieramente al día veinte y solamente el 3% logra retener un peso de ahorro formal. La desilusión sobre el rumbo económico es casi unánime entre los jóvenes trabajadores porque ocho de cada diez empleados ven pulverizado su poder adquisitivo mensual frente a la inflación real. El descreimiento sobre las promesas de recuperación productiva trepa al 69,1% de negatividad en esa franja demográfica clave.
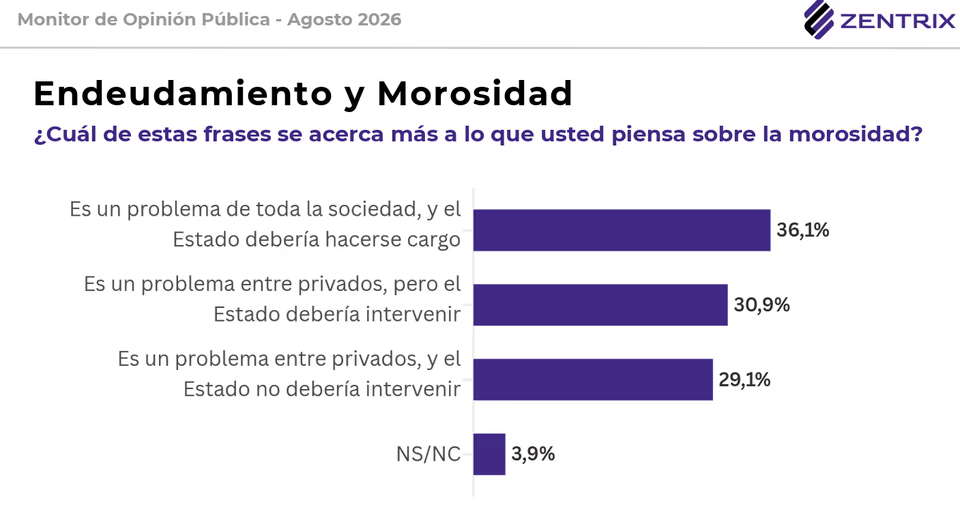
El peligro inminente de esta bicicleta de subsistencia es la cristalización de una trampa de cesación de pagos generalizada en los hogares. Desde la consultora advierten con crudeza sobre las consecuencias estructurales del proceso: “el ciclo se retroalimenta y la morosidad deja de ser un episodio para convertirse en un riesgo estructural de los hogares que usan la deuda como puente”. Ante semejante descalabro, el 67% de los ciudadanos le exige al Estado medidas regulatorias urgentes, inclinando la balanza en un 61,3% hacia reglas firmes contra el abuso crediticio antes que por recetas de salvataje financiero tradicional.
Lo que tenés que saber sobre la crisis del ingreso familiar
- El dato central: El 66% de los argentinos agota la totalidad de sus ingresos antes del día 20 de cada mes.
- Financiamiento de subsistencia: El 56,2% de la población se endeudó en el último semestre; más de la mitad utilizó ese dinero exclusivamente para pagar alimentos y remedios.
- Impacto en la clase media: El 29% de los sectores medios recurrió al crédito para abonar boletas de luz, gas y agua.
- Golpe a la juventud: El 72% de los menores de 40 años no llega a fin de mes y el 60,9% debió tomar deuda para sostenerse.
- El reclamo de regulación: El 67% de los encuestados exige que el Estado intervenga el mercado financiero para frenar tasas abusivas y morosidad.


